「滋賀県行政経営方針2030(素案)」のパブコメ募集について

更新日:3 分前
計画の概要
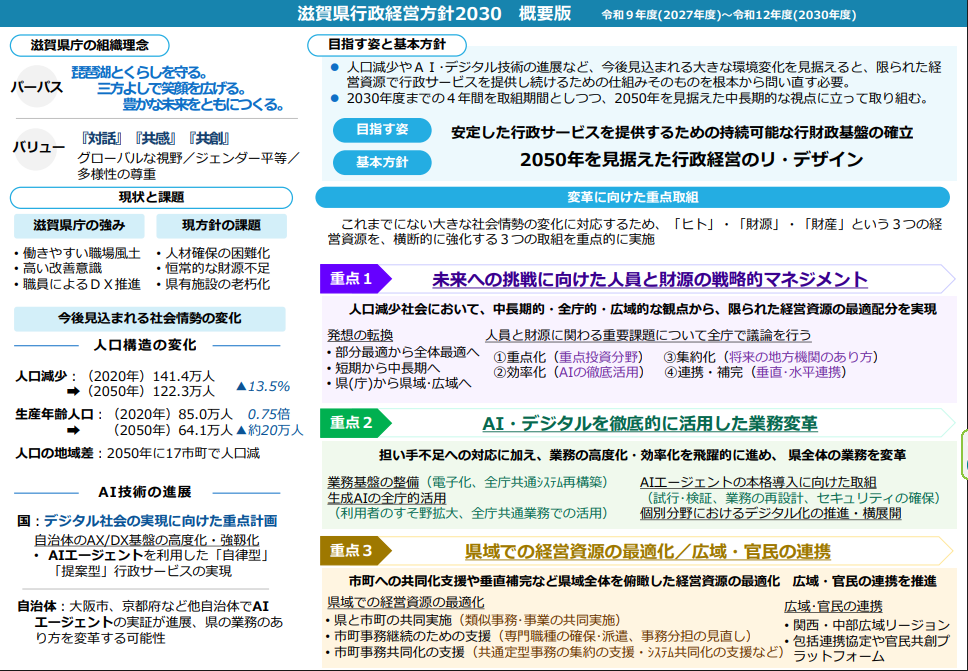
滋賀県が「滋賀県行政経営方針2030(素案)」への意見募集を始めました。2027年度から2030年度までの県の運営の基本となる計画です。素案には「交通税」という言葉は一度も出てきません。しかし読み進めると、新税の導入手順、多文化共生施策の拡大、規模の見えない新規支出が、静かに組み込まれていることが分かります。この記事では、素案の該当箇所を示しながら、県民が意見を出すべきポイントを整理します。
今回募集のパブコメの内容
対象は「滋賀県行政経営方針2030(素案)」です。現行の「行政経営方針2023-2026」が今年度末で終わるため、次の4年間の方針を今年度中に策定するとして、滋賀県民政策コメント制度に基づき意見を募集しています。
募集期間は令和8年10月23日(金)から11月22日(日)までです。提出方法は、郵送(〒520-8577 滋賀県総務部行政経営推進課、住所の記載不要)、FAX(077-528-4827)、電子メール(bj00@pref.shiga.lg.jp、件名は「県民政策コメント」)、しがネット受付サービス(オンライン)の4つです。様式は自由ですが、住所、氏名、電話番号の記載が必須で、日本語で提出する必要があります。電話では受け付けません。
注意すべきは、寄せられた意見は「整理した上で、滋賀県の考え方とともに公表」され、個々の意見には直接回答しないという運用です。つまり、意見の書き方次第で「方針の対象外」として整理されてしまう可能性があります。この点は最後の「パブコメを書くコツ」で触れます。
素案の構造
は、ヒト・財源・財産の3つの経営資源ごとの取組に、3つの重点取組(人員と財源の戦略的マネジメント、AI活用による業務変革、県域での経営資源最適化と広域・官民連携)を横串で通す形です。前提として、当初予算編成時に恒常的に100億から200億円規模の財源不足があること、義務的経費が増えていること、県有施設が老朽化していること、2050年に生産年齢人口が2020年の0.75倍になることを挙げ、「スマートシュリンク(賢く縮む)」という新しい視点を打ち出しています。
該当箇所と意見案(短文)を記載しております。ご参考ください。

交通税導入と関わる記述
15ページ「歳入の確保」の中の「ウ 税制のあり方検討」です。原文はこうです。
「県が取り組む政策課題への対応や本県の実情を踏まえた税制のあり方について、滋賀県税制審議会における、専門的な見地からの検討、調査、審議を受け、答申された内容について、県の対応方針を決定し、政策実現に向けた税制の制度設計等を検討・実施します。」
滋賀県税制審議会は、2025年11月26日に交通税(県の正式名称は「みんなの移動を支え、暮らしを豊かにする新たな税」)の制度具体化について諮問を受け、2026年3月4日に中間答申を出しています。最終答申は、県が5月に示した予定では令和9年度以降です。そして10月26日の第30回審議会では、新たな税を検討する理由、理念・位置づけ、使途の考え方が議題になりました。
つまり、方針が今年度中に確定し、その後に最終答申が出て、「答申を受けて県が対応方針を決定し、制度設計を実施する」という手順が、既に方針の中に書き込まれている状態です。議会の審議や県民の意思確認は、この一文のどこにも出てきません。
さらに概要版を見ると、「税制審議会での税制のあり方検討」は「(1) 基礎的な歳入の安定的な確保」という項目の中に、県税の適正な賦課徴収や「将来の税収基盤の拡大」と並んで置かれています。新税の検討が「基礎的な歳入」の一部として扱われているわけです。
もう一つ見逃せないのが、16ページ「歳出の最適化」の冒頭にある「ア 未来への投資」です。「地域交通をはじめとする暮らしの基盤づくり」にしっかり投資すると明記されています。地域交通は削減の対象ではなく投資の対象とされ、その財源の受け皿として「税制のあり方検討」が機能する構造になっています。
方針そのものが交通税を決めるわけではありません。しかし方針が確定すれば、新税の制度設計は「行政経営方針に基づく取組」として実施計画に載り、毎年度の進捗管理の対象になります。政治判断ではなく、既定の事務として進む土台ができる。ここが本質です。
多文化共生推進と関わる記述
私はこの方向に反対の立場です。その前提で、該当箇所を示します。
4ページの組織理念には、「グローバルな視野」「ジェンダー平等」「多様性の尊重」の3つの視点を職員が日々の行動で意識すると書かれています。行政経営方針は、ヒト・財源・財産という限られた経営資源の配分を定めるものです。そこに価値観の表明を据えることで、以後の人員と財源の配分がこの価値観に沿って判断されることになります。
13ページ「(3) 行政のグローバル化の推進」では、「外国人県民が過去最多を更新し続けている」ことを理由に、「県政のあらゆる分野でグローバル化への対応が求められている」とし、研修や海外自治体との交流で職員の国際対応力を高めること、「外国人県民の視点を施策の各段階に反映」することが明記されています。特定の属性の視点を施策の全段階に制度的に組み込む、という記述です。
7ページでは「多文化共生など行政需要の複雑化・多様化」が、行政需要を増やす要因として挙げられています。ところが、その需要にいくらの予算と人員がかかっているのかは一切示されていません。「廃止・縮小も含めた不断の見直し」の対象になるのかどうかも分かりません。
18ページの施設整備の項では、「子どもから高齢者まであらゆる世代や障害者、外国人等、当事者の声を施設整備に反映させる取組を拡大」とあります。施設の費用を負担するのは県民全体です。
さらに15ページの「将来の税収基盤の拡大」では、県外企業の新規立地や産業用地の確保を進めるとしています。企業誘致が進めば外国人労働者も増え、多言語対応や教育、医療、生活支援の行政コストが増えます。そのコストを誰が負担するのか、素案は何も書いていません。企業の利益のために生じる行政コストを県民全体の税で賄う構造は、同じ素案が掲げる受益者負担の原則と矛盾しています。
財源不足と人員不足を前提に「賢く縮む」と言いながら、多文化共生関連だけは拡大方向に書かれている。この非対称こそ、意見を出すべき点です。
その他歳出拡大と結びつくと読める記述
財源不足を訴える素案の中に、規模の見えない支出がいくつも並んでいます。
まずAI投資です。9ページでは「何年かけてどこまで投資するか」の方針を今後定めるとし、10ページではAIエージェントの本格導入、全庁共通システムのAI前提での再構築、庁内情報資産のデータ化を掲げています。総額も効果の指標も示されていません。行政経営改革委員会でも投資効果をモニタリングできる形にするよう求められましたが、素案は先送りのままです。
次に施設関連です。19ページでは県庁舎と地方合同庁舎のあり方検討、高島合同庁舎・高島健康福祉事務所・高島警察署の合築(高島モデル)が挙げられています。18ページでは、新築・更新時にZEB Ready以上の省エネ性能を目指すこと、令和12年度までに県施設の内装等木質化率100%を目指すことが書かれています。いずれも単価を押し上げる要素です。公共施設マネジメントシステムと公共施設予約システムの構築検討も並びます。
14ページの「働き方を変える」オフィス改革は、「単なる什器の更新だけでなく」空間づくりを検討するとしています。13ページの海外交流や国際対応の研修も支出です。12ページでは人事委員会勧告を基本とした給与水準の確保、デジタル分野の専門人材の戦略的採用が掲げられています。
17ページのモーターボート競走事業では、施設リニューアル、インフラ整備、ビッグレース誘致が挙げられています。収益力強化のための投資ですが、投資額と回収見込みは示されていません。
そして何度も出てくる「大規模事業」です。6ページでは「大規模事業による財政収支への影響」が財政運営上の懸念とされ、16ページでは「大規模事業の平準化や財源確保策の検討」が掲げられています。しかし、どの事業に県がいくら負担するのかは、素案のどこにも書かれていません。財源不足の原因を示さないまま、財源確保策だけが方針化されています。
その他問題点と結びつくと読める記述
数値目標がありません。20ページで、目標は実施計画で「可能な限り定量的な指標を設定」するとしています。委員会第5回で「定量的な目標も見えるとよい」と指摘されたにもかかわらず、方針本体には歳出削減額も県債残高の目標も載っていません。数値のない方針に意見を求め、数値は方針確定後に決める順序です。
評価の仕組みが閉じています。進捗は議会と行政経営改革委員会に報告し、県民には「分かりやすく発信」するだけです。組織理念に「対話」「共感」「共創」を掲げながら、評価への県民参加は想定されていません。
歳入と歳出が非対称です。歳入側は、(仮称)債権管理条例による収入未済対策、使用料・手数料の定期的な見直し、税制審議会の検討と、制度名まで具体的です。歳出側は「廃止・縮小も含めた不断の見直し」「財政状況の悪化が顕在化する場合には必要に応じて大胆な歳出削減を検討」と、抽象的かつ条件付きです。委員会第4回は「収支改善策は従来と同様の内容に見える」と指摘しています。
「賢く縮む」の対象が偏っています。19ページでは、役割を終えた施設の廃止、更新にあわせた集約化、大規模改修にあわせた減築、そして令和17年度末時点で施設総量を令和7年度末より増やさないことが基本とされています。縮むのは施設とサービス、増えるのは負担という構図です。
個人情報の扱いも気になります。AIエージェントと広域データ連携基盤ORDENで県民のデータを連携させる方針ですが、県民本人が利用を拒否する手続きは書かれていません。
委員会の指摘がどう反映されたかも分かりません。「県民にとってのメリットが盛り込まれるとよい」「従来と同様」という意見に対し、素案で何を変えたのか、対照表はありません。
パブコメを書くコツ
該当箇所を特定することです。「15ページ 歳入の確保 ウ 税制のあり方検討」のように、ページと項目名を書き、できれば修正文案まで添えます。該当箇所を示さない意見は「個別の税制は本方針の対象外」「趣旨は理解いただいている」と整理されやすくなります。
意見と理由を分けて書くことです。「こう直してほしい」と「なぜなら」を分けると、県が考え方を示す際に無視しにくくなります。
県の資料を根拠にすることです。行政経営改革委員会の「従来と同様」「定量的な目標が見えるとよい」「県として管理可能な分野にまず注力」といった意見は、県自身の附属機関の指摘です。これを引用すれば、「附属機関の意見も反映していない」と示せます。
論点を絞って数を揃えることです。全ての問題を一通に詰め込むより、「税制のあり方検討の文言を修正せよ」という一点に多くの県民の意見が集中するほうが、県は考え方を示さざるを得なくなります。自由に書いていただくのが基本ですが、この一点だけは必ず入れていただくようお願いします。
順序を求めることです。「歳出削減の数値目標を達成し、大規模事業を見直してもなお不足する場合に限り、新たな負担を検討する」と方針本体に書かせること。この順序が入るだけで、新税は「既定路線」から「最後の手段」に位置づけが変わります。
締切は11月22日(日)です。住所、氏名、電話番号を書けば、オンラインでもメールでも提出できます。方針が決まってからでは遅いので、今のうちに声を届けてください。
行政経営改革委員会にも意見を届けることです。委員会は第8期が令和8年12月31日までで、委員自身が「従来と同様」「定量目標がない」「県民のメリットがない」と指摘しています。パブコメの内容を委員会の議事録と結びつけて提出すると、県が「附属機関の意見も反映していない」ことを示せます。
該当箇所と意見案(短文)を記載しております。ご参考ください。


コメント